
上一次一个主要经济体同时出现“科技板块估值超历史极值+行业投入产出比极端失衡+长端利率持续上行”的组合,是1999年的美国。那之后不到一年,纳斯达克从5048点一路跌到1108点,市值蒸发5万亿美元——相当于当时美国GDP的一半。
那条线,1995年是起点,1999年是转折,2000年3月是终点,此后纳斯达克用了15年才回到原位。
26年后,同样的坐标被重新标定。2026年9月8日,全球化智库副主任高志凯在厦门投洽会上扔出一句话:美国AI泡沫将在十个月内破裂,也就是2027年7月之前,全球金融危机随之而来,没有一个国家能幸免。
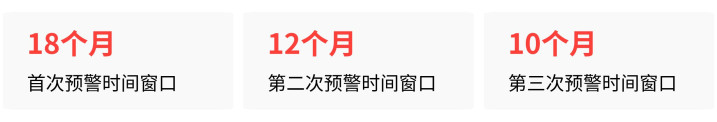
这不是他第一次说这话。他最早给出的窗口是18个月,后来收窄到12个月,这次直接压缩到10个月。三次预警,时间和判断都在加速收紧——在专业视角里,临界点已经近到可以用月来数了。
三次收紧的背后,掐住的都是同一个死结三次预警对应的不是三次不同的判断,而是观测到同一个传导链条在加速跑完。这条链条的核心,是一个16:1的数字。
美国头部AI科技巨头过去两年累计砸进AI赛道的资本开支达到5600亿美元,但面向终端用户的可落地AI营收仅约350亿美元——投入16块,才换回1块钱的真金白银。
这16块钱绝不是砸在技术研发上。它们大部分流进了一个奇特的循环:微软投OpenAI,OpenAI采购微软云服务;英伟达投初创公司,初创公司再买英伟达芯片。账面上的营收数字好看,但其中相当大比例是产业内部互相转账,不是终端用户付的钱。
半导体芯片工厂无尘车间内工人作业场景
国际清算银行2026年6月发布的年度经济报告,专门用了“循环融资”这个词来警示这种模式的金融脆弱性。
也就是说,这个行业用投资当收入、用采购当营收,把资本市场的钱在内部转了一圈,就当成了增长故事讲出去。讲得越久,要填的窟窿越大。
高志凯第一次拉响18个月预警时,他观测到的是这个循环正在成型。第二次12个月时,他看到摩根资产管理的测算——五家头部云服务商2026年AI资本开支预计达6970亿美元,资本开支占经营现金流的比例从2023年的33%飙升到93%。
赚100块,93块砸进AI基建,剩下7块钱应付其他所有事。谁也不敢第一个停下来,因为大模型拼规模效应——先停的人先出局。
第三次压缩到10个月,是两根稻草同时落下来的结果。
第一根稻草是国际清算银行2026年6月的年度经济报告。一家全球最高级别的金融监管协调机构,公开用“金融脆弱性”来定性一个具体行业的融资模式,这基本宣告了外部接盘资金开始关水龙头。没有新增资金接盘,巨头之间互相采购、交叉注资的游戏就会因为现金流耗尽而断裂。
第二根稻草更致命——2026年4月,美国居民储蓄率跌到2.6%。这个数字意味着什么?消费占美国GDP的七成,储蓄率是消费最后的缓冲垫。一旦AI股价崩盘、财富缩水,美国消费者没有任何防弹衣。泡沫从资本市场传导到实体经济,只需要一两个月。
2000年剧本不会重播,但配音一模一样用2000年互联网泡沫当参照物来看今天,相似性和差异性都得同时摆上台面。
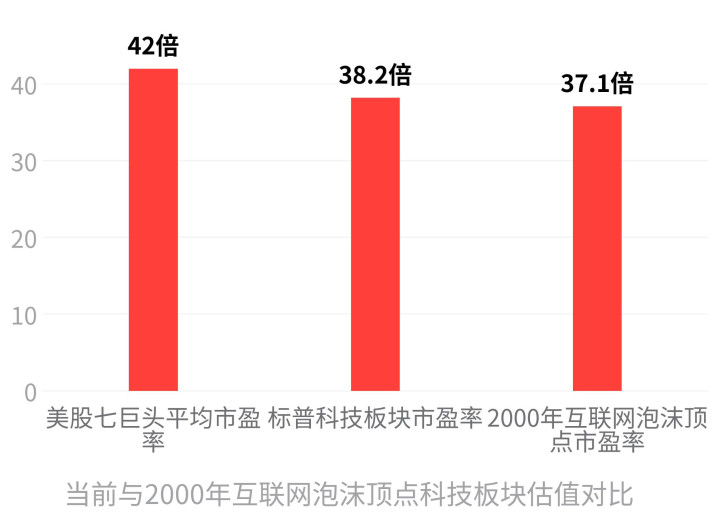
相似的部分,是估值和宏观压力的叠加。当前美股七巨头平均市盈率42倍,标普科技板块38.2倍,都超过2000年互联网泡沫顶点的37.1倍。1999年,同样是科技板块估值见顶,同时美联储连续六次加息,联邦基金利率从4.75%一路推到6.5%,最终在2000年3月刺破了那层泡沫。
今天的宏观压力不比当年轻。美国国债总规模突破40万亿美元,年度利息支出已经超过年度国防预算总额。10年期美债收益率9月10日收在4.969%,逼近5%,是2023年10月以来的最高水平。
美国财政部大楼外景
AI产业无底线烧钱和美债扩容同时在全球抢资金,两个巨兽在同一个池子里争流动性——其他领域、其他行业、其他国家的融资空间被双重力压挤扁。
但这次有一个关键变量不同。
2000年那批互联网公司,没有盈利模式、没有产品、纯靠故事融资。而今天的AI技术本身是真的——语音转文字、翻译、编程、药物研发,都有实际落地价值。问题不在技术,在估值:资本市场用几年的狂热,把一项二三十年才能兑现的技术价值,一股脑全透支了。
对冲基金经理Dan Loeb的判断就卡在这个分歧点上。他指出,本轮AI投资主体是已经大额盈利的成熟科技巨头,用的是自有资金和经营现金流,不是廉价债务。英伟达2027-2028年预期市盈率仅12到15倍,远低于2000年思科472倍的峰值估值。
这个分歧有个专门的证据支持:高盛用1999年互联网泡沫前的四大泡沫预警信号来对标当下,结果发现目前仅触发了“投资强度高”这一项,税前利润占GDP、杠杆率、国际收支都还没到危险区间。
但高志凯的逻辑恰恰不在估值本身。他卡住的是那个16:1——一个没有终端收入支撑的行业,靠内部循环记账维持账面繁荣,这种模式在融资端断裂的那一瞬,估值再合理都没用。国际清算银行的警示和美国居民储蓄率2.6%,就是掐在这个断裂点上。
历史提供规律,不提供保证高志凯把窗口压到十个月,不等于十个月后一定破。他自己在发言中说了:泡沫破了是短期痛苦,不破是长期消耗——每年几千亿美元涌入同一条赛道,其他领域越来越缺血,整个经济一年比一年没活力。拖得越久,问题越大。
1995到1999年那轮互联网泡沫就是被拖出来的反例。当时同样出现了“资本开支高企、投入产出比失衡、长端利率上行”的组合,但市场连续四年维持“带宽需求永远翻番”的一致预期,持续为行业提供增量资金,硬是把泡沫破裂时点推迟到了2000年。
直到美联储把利率加到6.5%,加上高盛四大预警信号在1999年末全部触发,那根弦才断。
今天的一些对冲力量也在拖延这个过程。公募基金的测算显示,2026年到2027年全球AI资本支出仍能维持45%左右的增速,产业还处于发展早中期,静态估值理论上可以通过后续盈利高增完成修复。
上海财经大学校长刘元春的判断更底层:高估值不等于脱离基本面——如果AI最终能兑现一轮显著的全要素生产率提升,今天已投入形成的算力、数据中心会沉淀为真实生产能力,不会出现投资清零级别的泡沫破裂。
这些观点都不否认问题存在,它们质疑的是“十个月内一定硬着陆”这个时间判断。
高志凯三次收紧时间窗口这件事本身,已经在改变市场状态。金融市场有个规律:当一类风险被大量公开讨论,投资者会提前行动,而提前行动会加快风险到来——预言不一定需要符合事实,只要有足够多的市场参与者相信,就会形成自我实现的结果。
上一次,从格林斯潘说出“非理性繁荣”到纳斯达克见顶,市场等了三年。这一次,十个月后见分晓。
真正值得盯住的,不是日历上的某一天,而是那个16:1的投入产出比什么时候开始收窄、美债收益率会不会冲过5%逼到5.2%以上、外部融资是不是真的开始断流。这三条线汇到同一点的那天,就是答案揭晓的时刻。眼下,它们正在加速靠近。
易云达配资提示:文章来自网络,不代表本站观点。